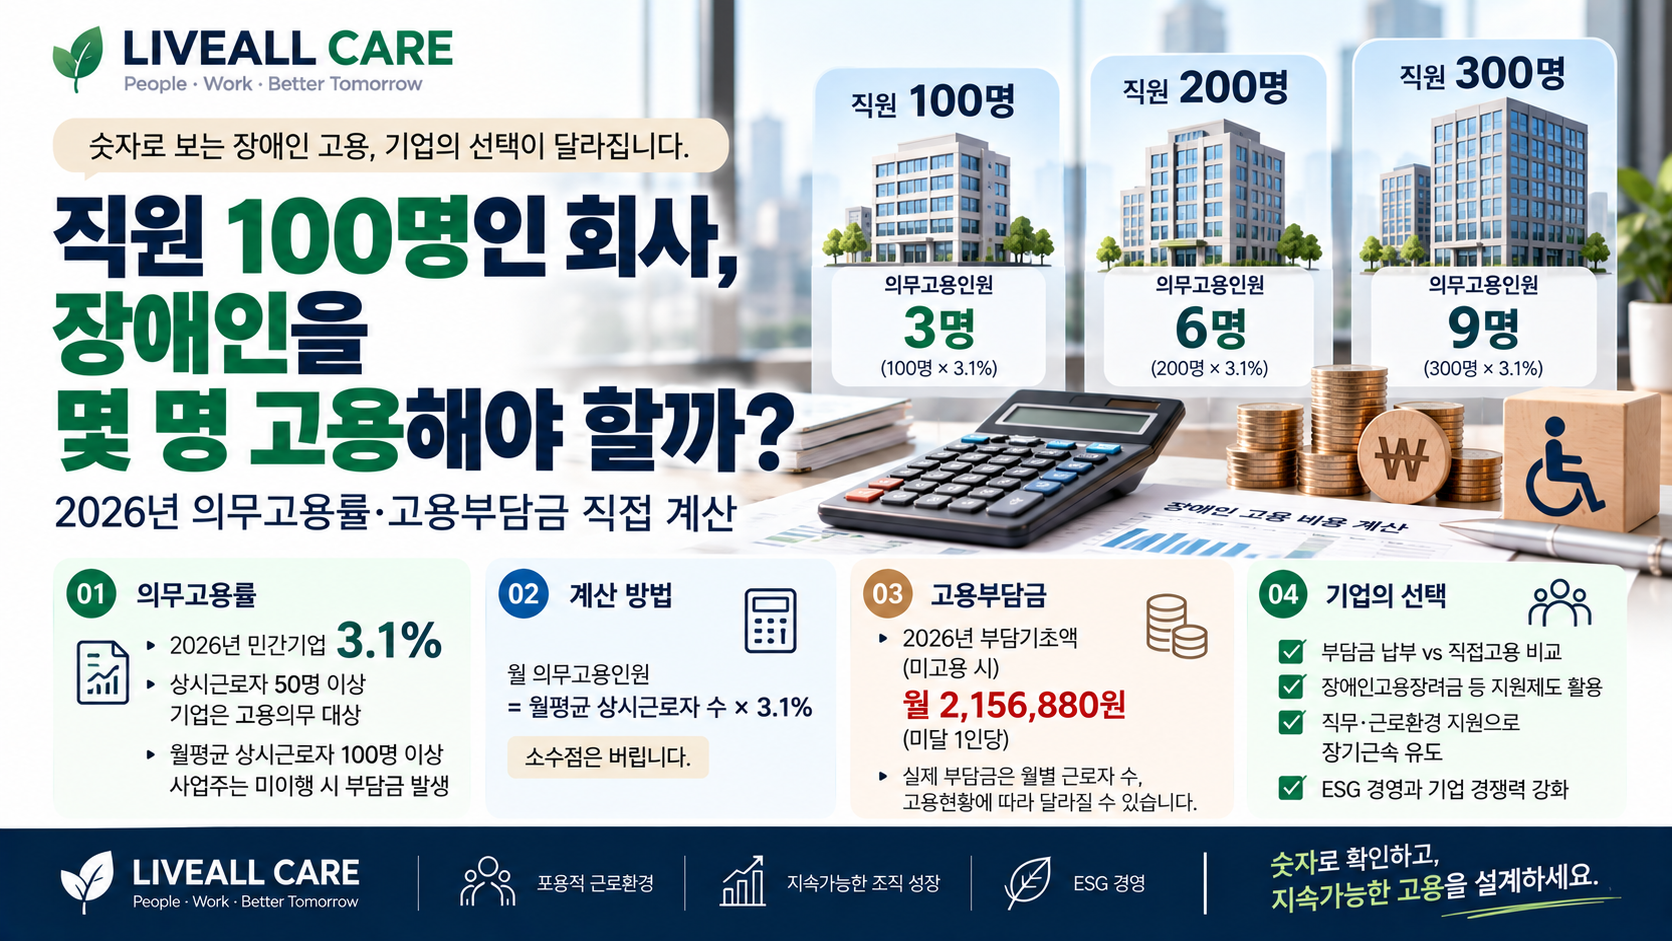
“우리 회사 직원이 100명인데 장애인을 몇 명 고용해야 할까?”
기업 대표나 인사담당자라면 한 번쯤 궁금할 수 있습니다. 2026년 민간기업의 장애인 의무고용률은 **3.1%**입니다. 월평균 상시근로자 50명 이상 사업주는 장애인 고용의무 대상이며, 월평균 상시근로자가 100명 이상인 사업주는 의무고용을 이행하지 않을 경우 장애인 고용부담금 신고·납부 대상이 될 수 있습니다. 한국장애인고용공단
100명 회사라면 몇 명일까?
계산은 생각보다 간단합니다.
월별 상시근로자 수 × 3.1% = 월별 의무고용인원
계산 결과의 소수점 이하는 버립니다. 따라서 근로자 수가 연중 동일하다고 단순 가정하면 다음과 같습니다. 한국장애인고용공단
| 상시근로자 수 | 계산 | 의무고용인원 |
|---|---|---|
| 100명 | 100 × 3.1% = 3.1 | 3명 |
| 200명 | 200 × 3.1% = 6.2 | 6명 |
| 300명 | 300 × 3.1% = 9.3 | 9명 |
| 500명 | 500 × 3.1% = 15.5 | 15명 |
여기서 주의할 점이 있습니다. 실제 신고에서는 월별 상시근로자 수를 기준으로 계산하기 때문에 직원 수가 매월 달라지는 기업은 단순히 연말 직원 수만 보고 판단하면 안 됩니다. 한국장애인고용공단
장애인을 한 명도 고용하지 않았다면?
2026년에는 장애인을 한 명도 고용하지 않은 경우 미달인원 1명당 적용되는 부담기초액이 월 2,156,880원입니다. 한국장애인고용공단
예를 들어 상시근로자 100명이 1년 동안 동일하고 장애인 근로자를 한 명도 고용하지 않았다고 단순 가정해보겠습니다.
3명 × 2,156,880원 × 12개월
= 77,647,680원
약 7,765만 원입니다.
같은 조건으로 계산하면 200명 기업은 약 1억5,529만 원, 300명 기업은 약 2억3,294만 원입니다.
이 금액은 이해를 위한 단순 예시이며 실제 부담금은 월별 근로자 수와 장애인 고용인원, 고용 수준 등에 따라 달라집니다.
1명이라도 고용하면 계산이 달라집니다
이 부분을 기업 담당자가 특히 알아둘 필요가 있습니다.
부담기초액은 항상 2,156,880원이 아닙니다. 2026년에는 장애인 고용의무 이행 수준에 따라 1,295,000원, 1,372,700원, 1,554,000원, 1,813,000원 등이 차등 적용되며, 한 명도 고용하지 않은 경우 2,156,880원이 적용됩니다. 한국장애인고용공단
따라서 실제 경제성을 분석하려면 단순히 **‘장애인 몇 명 × 부담금’**만 계산해서는 안 됩니다.
기업이라면 이 4가지를 함께 계산하세요
기업의 장애인 고용전략은 다음 네 가지 숫자를 함께 보는 것이 좋습니다.
① 현재 의무고용인원
② 현재 장애인 근로자 수
③ 미달 시 예상되는 고용부담금
④ 직접고용 시 인건비·지원제도·업무가치
특히 의무고용률을 초과해 장애인을 고용하는 사업주는 요건에 따라 장애인고용장려금을 받을 수 있습니다. 2026년 민간기업 장려금 지급기준인원 역시 상시근로자 수에 3.1%를 적용해 계산하지만, 이 경우에는 소수점 이하를 올림한다는 점도 구분해야 합니다. 한국장애인고용공단
결국 기업이 물어야 할 질문은 “부담금이 얼마인가?”에서 끝나서는 안 됩니다.
**“우리 회사에 필요한 직무는 무엇이며, 장애인 근로자가 장기간 안정적으로 근무할 수 있도록 어떻게 설계할 것인가?”**까지 이어져야 합니다.
LIVEALL CARE는 장애인 고용을 의무고용 계산 → 비용분석 → 적합직무 설계 → 채용 → 직장적응 → 장기근속 → ESG 성과로 연결해 바라봅니다.
숫자를 정확하게 아는 것이 지속가능한 장애인 고용의 시작입니다.
※ 본 콘텐츠는 2026년 한국장애인고용공단 공개 기준에 따른 정보 제공용 콘텐츠입니다. 실제 부담금은 월별 상시근로자 수, 장애인 고용인원, 중증장애인 인정, 근로시간 등 개별 사업장의 상황에 따라 달라질 수 있습니다.